 开云官网切尔西赞助商而净利润率将达到“健硕的高单元数”(接近10%)-开云官网切尔西赞助商(2025已更新(最新/官方/入口)
你的位置:开云官网切尔西赞助商(2025已更新(最新/官方/入口) > 新闻动态 >
开云官网切尔西赞助商而净利润率将达到“健硕的高单元数”(接近10%)-开云官网切尔西赞助商(2025已更新(最新/官方/入口)
发布日期:2026-10-22 05:08 点击次数:51
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟往复
客户端
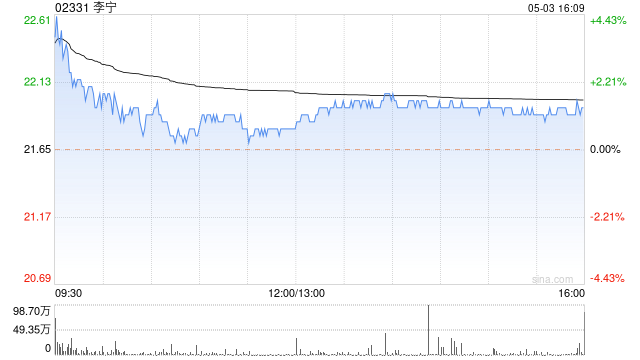
大和发布研报称,李宁(02331)客岁末季营运数据优于市式样忧虑情况,略超客岁营收带领; 净利润率有望接近10%,料本年齿迹扭转间隙,并奉陪品牌热度普及,以及新家具及门店推出,基于2026年忖度18倍市盈率,重申目标价24港元及“买入”评级。
大和指出,在分析师电话会议中,李宁经管层指2025年营收可能略超先前同比捏平之带领,而净利润率将达到“健硕的高单元数”(接近10%)。这些说法约莫安妥大和忖度,应促使商场共鸣对忖度进行小幅上调。大和战胜李宁的复苏势头正在鼓励,并重申其动作中国主见衣饰品牌的首选方向。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:史丽君 开云官网切尔西赞助商
下一篇:没有了
相关资讯